ひとりで生きる力をつける。独身女性のお金の基本(貯金・収入・もしもの備え)
「彼が離婚したら、一緒に住むから」。
そう思って、引っ越しも、転職も、貯金の計画も、なんとなく先送りにしていませんか。
将来の予定を彼の決断に預けていると、彼の話が進まないあいだ、自分の暮らしまで止まってしまうことがあります。
この記事では、ひとりでも暮らしを支えられる力をつけるための、お金の基本をまとめました。
どれも、今日から少しずつ始められることです。
この記事で分かること
- 今のお金を、目に見える形にする方法
- 貯金を「残ったら」ではなく「先に分ける」しくみ
- 収入の柱の考え方と、もしものときに頼れる公的な制度
お金の土台は、気持ちの土台にもなる
お金の不安は、気持ちの不安と結びつきやすいものです。
「この関係が終わったら、ひとりでやっていけるのかな」。
その不安があると、関係について考えたいときにも、冷静に考えにくくなります。
反対に、自分の暮らしを自分で支えられると分かっていると、
「続けるか、離れるか」を、お金の心配と切り離して考えやすくなります。
お金の準備は、関係をどうするかを決めるためのものではありません。どちらを選んでも、あなたが困らないようにするためのものです。
まずは、今のお金を「見える」ようにする
最初にやることは、1か月のお金の流れを書き出すことです。
細かい家計簿でなくても、ざっくりで大丈夫です。
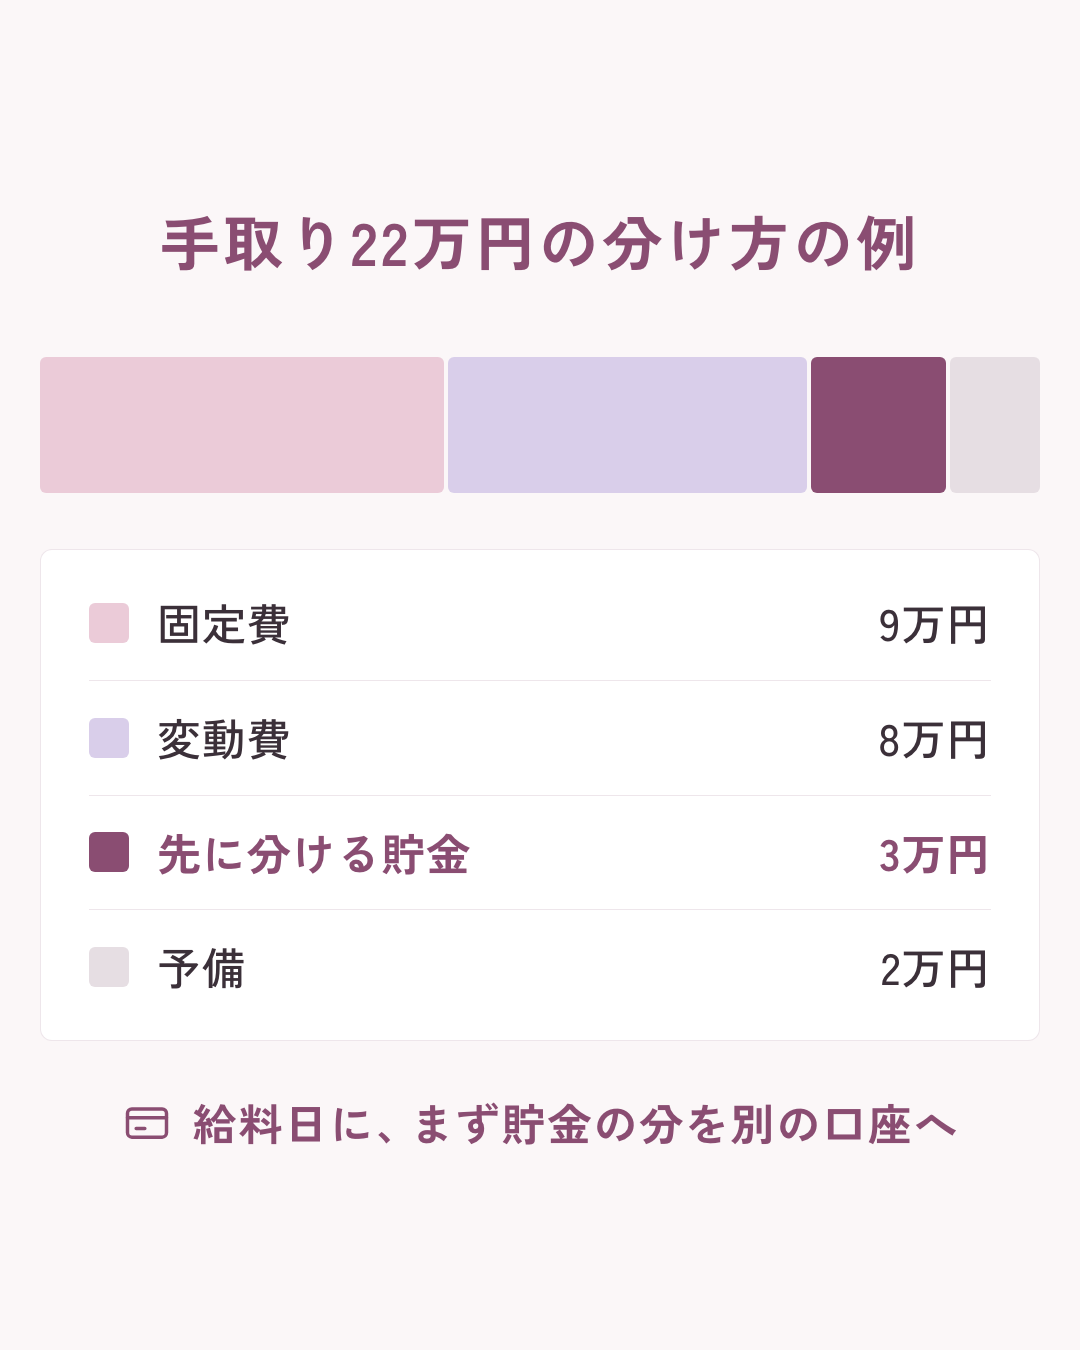
上の図は、手取りが22万円の人の分け方の例です。
固定費は家賃・スマホ・保険・サブスクのように毎月ほぼ決まって出ていくお金、変動費は食費・日用品・服・交際費のように月によって変わるお金、予備は急な出費や楽しみのためのお金です。
書き出してみると、「思ったより交際費が多い」「使っていないサブスクがある」など、見直せるところが見えてきます。
彼と過ごすための出費は、既婚彼氏とのお金のことの記事も参考にしてください。
貯金は「残ったら」ではなく「先に分ける」
貯金がなかなか増えないとき、多くの場合は「残ったら貯める」形になっています。
それを、給料が入ったら、先に貯金の分を別にする形に変えるだけで、貯まり方が変わってきます。
- 給料の口座とは別に、貯金用の口座をつくる
- 銀行の自動積立や、定額の自動振替を使って、給料日に自動で移す
- 貯金用の口座のキャッシュカードは、普段持ち歩かない
金額は、最初は月5,000円でもかまいません。
「毎月、自動で貯まっている」という事実が、自信につながっていきます。
いざというときのための貯金は、生活費の数か月分をひとつの目安にする考え方がよく紹介されています。
まずは「1か月分」を最初の目標にすると、手が届きやすくなります。
「二人の将来のため」の貯金は、自分の名前で
「いつか一緒に住むときのために」と、二人のためのお金を貯めている人もいるかもしれません。
そのお金は、あなたの名前の口座で、あなたが管理する形にしておきましょう。
将来の予定が変わったときにも、そのお金があなたの暮らしを支えるものとして残ります。
彼から「新しい部屋の初期費用を先に用意しておいて」と頼まれた場合も、まずは自分の口座に貯めておき、実際に話が進んでから使い道を決めるほうが、気持ちの負担が軽くなります。
収入の柱は、今の仕事を軸に考える
収入を増やす方法というと、副業や投資が思い浮かぶかもしれません。
でも、多くの人にとって、いちばん大きな柱は今の仕事です。
| 考え方 | たとえば |
|---|---|
| 今の仕事で伸ばす | 昇給の条件を確認する、担当できる業務を増やす |
| 資格やスキルを足す | 仕事に活かせる資格の勉強を始める |
| 働く場所を変える | 今の仕事を続けながら、条件のよい職場を探す |
| 小さな副収入をつくる | 会社の決まりを確認したうえで、できる範囲で始める |
副業を始めるときは、勤め先が副業を認めているかを、就業規則で先に確かめておきましょう。
副業で得た所得が一定の額を超えると、確定申告が必要になります。確定申告がいらない年でも、住民税の申告は別に必要なことがあります。
会えない時間を勉強にあてる考え方は、資格の選び方の記事にまとめています。
もしものときに頼れる、公的な制度を知っておく
ひとりで暮らしていると、病気やけがで働けなくなったときのことが心配になります。
民間の保険を考える前に、まず公的な制度で何が支えられるのかを知っておくと、必要以上に不安にならずにすみます。
| 制度 | どんなときに | 確認する場所 |
|---|---|---|
| 高額療養費制度 | 医療費が高額になったとき、自己負担に上限がある | 加入している健康保険 |
| 傷病手当金 | 勤め先の健康保険に入っている人が、病気やけがで仕事を休み、給料が出ないとき | 勤め先の健康保険 |
| 雇用保険の基本手当 | 仕事を離れて、次の仕事を探すとき | ハローワーク |
| 年金の記録 | 将来受け取る年金の見込みを知りたいとき | ねんきん定期便・ねんきんネット |
使える条件や金額は、加入している保険や働き方によって変わります。
自分の場合を知りたいときは、上の「確認する場所」に問い合わせるのが確実です。家計や保険をまとめて見直したいときは、ファイナンシャルプランナーなどのお金の専門家に相談する方法もあります。
まとめ:自分で支えられる暮らしが、自分で決める力になる
- 将来の予定を彼の決断に預けていると、自分の暮らしまで止まりやすい
- まずは1か月のお金の流れを、ざっくり書き出す
- 貯金は「先に分ける」しくみにして、最初は生活費1か月分を目標に
- 収入の柱は今の仕事を軸に、資格や働く場所も含めて考える
- 病気や失業のときに頼れる公的な制度を、先に知っておく
どんな未来を選ぶとしても、そのときにあなたを支えるのは、今日のあなたが積み上げたものです。
今月の給料日に、貯金用の口座へ5,000円を移すところから始めてみてください。
参考:厚生労働省「高額療養費制度を利用される皆さまへ」/全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」/ハローワークインターネットサービス「基本手当について」/日本年金機構「ねんきんネット」/国税庁「タックスアンサー」